CCA-Bank : derrière la succession d’Albert Nkemla, le pari d’un groupe africain
La succession annoncée d’Albert Nkemla par Paul Essimi Ngono à la présidence du conseil d’administration de CCA-Bank intervient à un moment décisif.
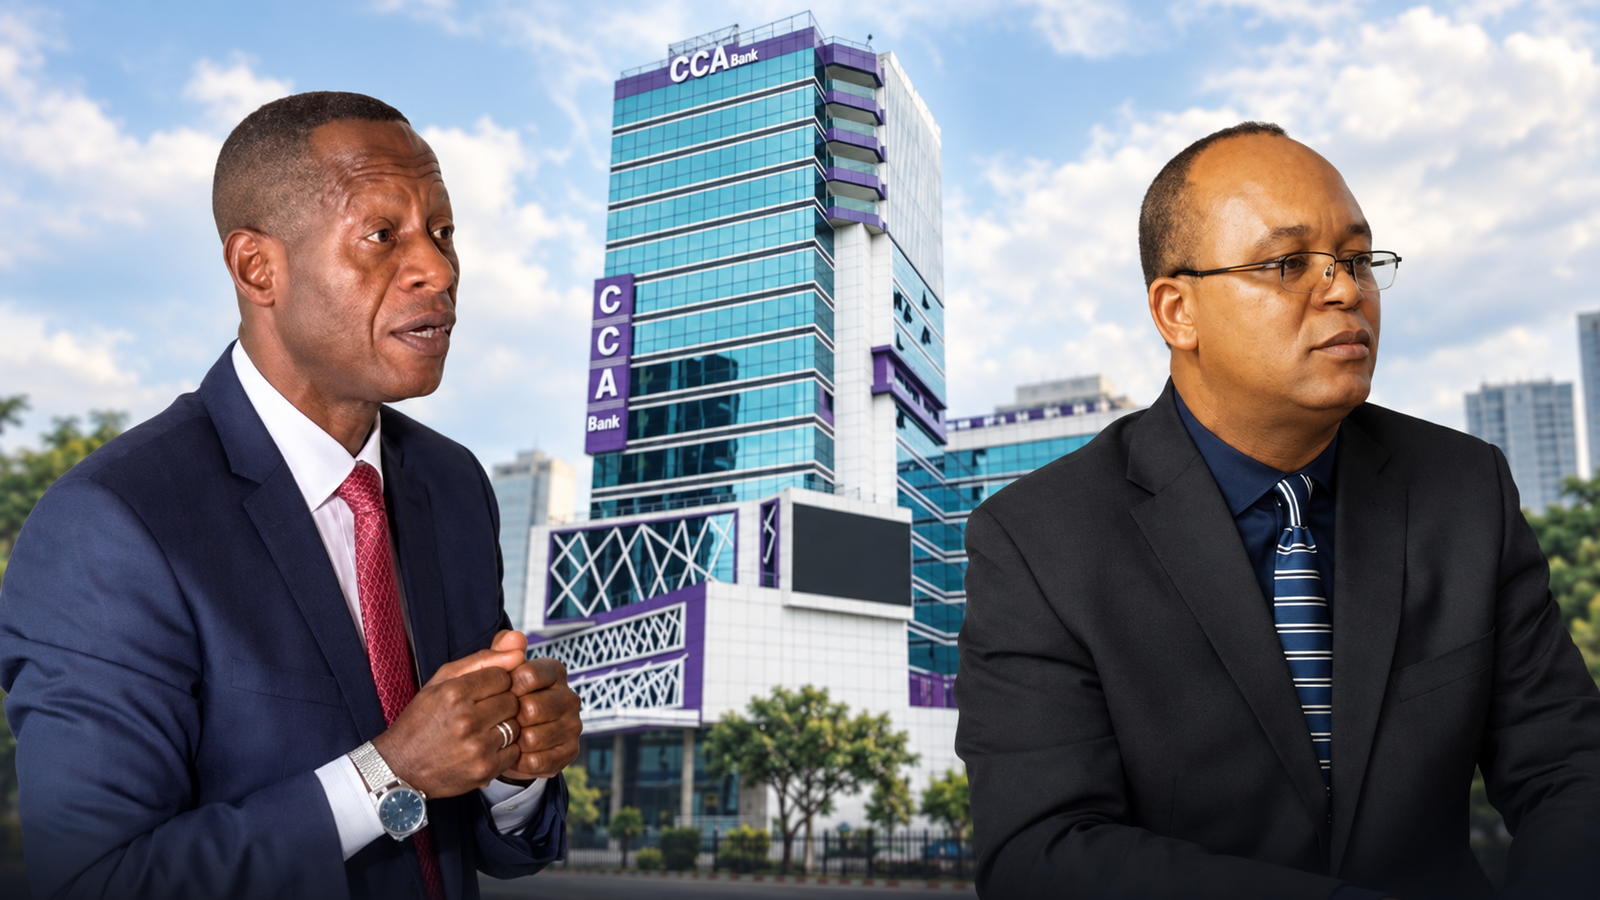
La succession annoncée d’Albert Nkemla par Paul Essimi Ngono à la présidence du conseil d’administration de CCA-Bank intervient à un moment décisif. Alors que l’établissement prépare son expansion internationale, sa gouvernance devra concilier deux exigences : préserver la solidité de la banque camerounaise et organiser les ambitions du groupe.
Pour une banque qui prépare ses premières implantations à l’étranger, la décision la plus structurante peut se prendre au siège. Avant de conquérir de nouveaux clients, il faut répartir les responsabilités, organiser la surveillance des risques et déterminer qui répondra de chaque engagement. C’est sous cet angle que mérite d’être lue la transition annoncée au sommet de CCA-Bank.
Selon les informations publiées par EcoMatin le 19 septembre 2026, Albert Nkemla doit transmettre la présidence du conseil d’administration de l’établissement camerounais à Paul Essimi Ngono, au terme d’une transition prévue jusqu’au 31 décembre 2026. Le fondateur se consacrerait à la présidence de CCA-Bank Holding, chargée de porter le développement international. Ce calendrier décrit donc une passation à venir.
Cette répartition peut se lire comme une réponse à la transformation du périmètre de l’entreprise. Gouverner une banque nationale et construire un groupe présent dans plusieurs pays mobilisent des compétences communes, mais imposent des arbitrages différents. Au Cameroun, l’enjeu demeure la qualité du développement commercial et financier. À l’échelle du groupe, il faudra choisir les marchés, engager les capitaux et coordonner des équipes soumises à des environnements distincts.
La nouvelle organisation avait commencé à prendre forme avant l’annonce de cette succession. Lors des assemblées générales de 2026, les actionnaires ont approuvé la transformation d’Afrigroup Holding en CCA-Bank Holding SAU. L’implantation en Guinée-Conakry figurait également parmi les orientations présentées. Le changement de présidence envisagé s’inscrit ainsi dans une réorganisation plus large, dont l’objectif déclaré est de préparer l’expansion africaine.
Paul Essimi Ngono présente, dans cette perspective, un profil de continuité. Administrateur depuis 2016, il présidait, selon EcoMatin, le comité des engagements. Passé par CCEI Bank, devenue Afriland First Bank, puis fondateur du cabinet d’audit EFAC, il associe une expérience bancaire à une pratique de l’expertise comptable. Son cabinet avait également accompagné, entre 2013 et 2015, la préparation de la transformation de CCA en banque.
Cette familiarité avec l’établissement constitue un atout potentiel : elle peut réduire le temps nécessaire pour comprendre ses engagements, ses procédures et ses équilibres internes. Mais la portée de sa future présidence se mesurera surtout à sa capacité à faire vivre un conseil exigeant. Poser les bonnes questions, obtenir des informations suffisamment précises et examiner les conséquences d’une décision sont des responsabilités déterminantes lorsque les ambitions s’élargissent.
Il convient aussi de distinguer cette fonction de celle de la direction générale. La présidence du conseil concerne l’orientation et la surveillance de l’établissement. Son efficacité repose sur la qualité du dialogue avec les dirigeants opérationnels et sur une répartition lisible des responsabilités.
L’importance de cette discipline apparaît dans les dimensions désormais atteintes par CCA-Bank. Les résultats 2025 rapportés après l’assemblée générale font état d’un bilan proche de 1 100 milliards de FCFA, contre 837 milliards un an auparavant, et d’un bénéfice net de 21,8 milliards. La progression du bilan, d’environ 31,4 %, donne la mesure du rythme de développement.
Ces chiffres établissent une croissance. Ils ne suffisent cependant pas, à eux seuls, à apprécier toute sa qualité. Pour cela, il faut aussi observer les créances en souffrance, les provisions, la concentration des engagements et la stabilité des ressources collectées. Une banque peut accroître rapidement son activité tout en accumulant des risques qui n’apparaîtront que plus tard. La responsabilité du conseil consiste précisément à examiner ce décalage possible entre la performance immédiate et ses conséquences futures.
Le projet congolais donne déjà une traduction concrète à l’ambition régionale. Selon les informations publiées en septembre, l’accord de la COBAC du 15 juillet 2026 a été suivi, le 31 août, d’une autorisation du ministre congolais des Finances pour l’ouverture d’une succursale. Ces autorisations constituent une étape préalable au démarrage effectif des services.
Le choix d’une succursale mérite attention. Celle-ci appartient juridiquement à la banque dont elle dépend. L’expansion accroît donc directement le périmètre que l’établissement camerounais doit maîtriser. Pour son conseil d’administration, la connaissance du marché national devra s’accompagner d’une compréhension suffisamment fine des engagements pris à l’extérieur.
L’équation commerciale sera tout aussi exigeante. Une implantation entraîne des dépenses de recrutement, d’équipement et de fonctionnement avant de constituer une clientèle rentable. Pour justifier cet investissement, CCA-Bank devra identifier les besoins auxquels elle peut répondre avec un avantage tangible : accompagner des entreprises déjà clientes, faciliter leurs opérations transfrontalières ou servir des segments insuffisamment couverts. La présence géographique ne crée de valeur que lorsqu’elle débouche sur une activité durable.
Cette ambition devra également rester cohérente avec le financement des entreprises au Cameroun. Le partenariat engagé avec la Société financière internationale apporte ici un éclairage utile. Le projet publié par l’IFC en 2023 prévoyait un prêt pouvant atteindre 10 milliards de FCFA, destiné aux micro, petites et moyennes entreprises, notamment celles dirigées par des femmes. Il associait au financement un accompagnement portant sur l’organisation, les systèmes et la culture du risque.
Ce dispositif illustre une exigence qui prend davantage de poids avec l’internationalisation : les ressources financières doivent progresser avec les capacités de gestion. Davantage de capitaux permettent d’envisager davantage d’activité. Des équipes compétentes, une information fiable et des contrôles efficaces permettent d’en maîtriser les conséquences.
La réussite de la transition annoncée dépendra ainsi de la manière dont les responsabilités seront effectivement exercées. Une holding peut donner une direction commune et organiser l’allocation des moyens. Le conseil de la banque doit, lui, disposer de la capacité d’examiner les décisions qui engagent l’établissement, y compris lorsqu’elles répondent à une ambition plus large du groupe.
Pour CCA-Bank, le prochain chapitre se jouera autant dans cette organisation du pouvoir que dans l’ouverture de nouvelles implantations. L’enjeu est de construire une institution capable de soutenir l’ambition de son fondateur dans la durée. La crédibilité du futur groupe africain se mesurera à sa faculté de grandir tout en conservant la maîtrise de ses engagements.
Mérimé Wilson
