Sandrine Ziwa et la discipline du crédit à grande échelle
Du contrôle interne au Crédit Mutuel Cameroun à la direction générale par intérim d’Advans Cameroun, Sandrine Ziwa a appris à élargir l’accès au financement en maîtrisant les risques qu’il crée.
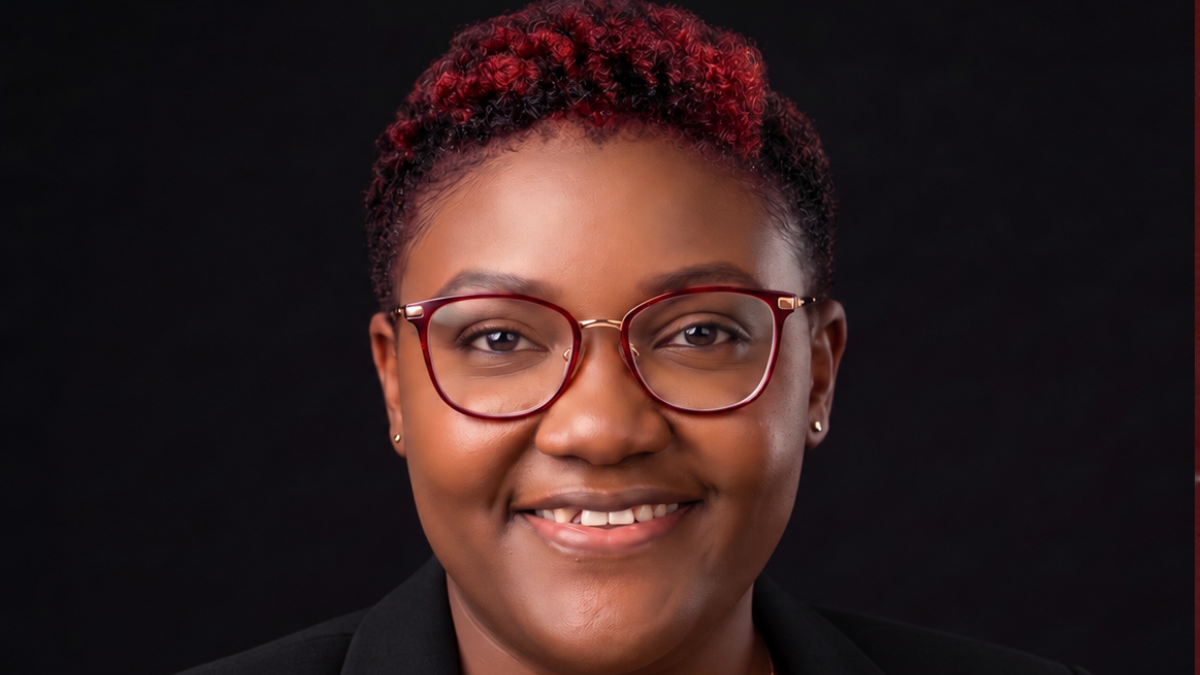
Du contrôle interne au Crédit Mutuel Cameroun à la direction générale par intérim d’Advans Cameroun, Sandrine Ziwa a appris à élargir l’accès au financement en maîtrisant les risques qu’il crée. Sa prise de fonction chez Optasia, où elle est chargée de la microfinance en Afrique subsaharienne, transpose cette expertise à un marché où les prêts peuvent être distribués directement sur les téléphones.
Le 26 janvier 2024, à Douala, Sandrine Ziwa assiste, en qualité de directrice générale adjointe d’Advans Cameroun, à la signature d’un accord avec Proparco. La filiale de l’Agence française de développement accorde à l’établissement de microfinance une garantie d’environ 1,3 milliard de francs CFA. Le dispositif couvre 80 % du risque sur un portefeuille de prêts destiné notamment aux petits exploitants agricoles. Pour Advans, l’intérêt est de pouvoir financer davantage d’activités rurales en partageant avec un partenaire une partie du risque de crédit.
Deux ans et demi plus tard, le 13 juillet 2026, la dirigeante camerounaise rejoint Optasia, anciennement Channel VAS, comme Senior Vice President, Microfinance – Sub-Saharan Africa. Le changement de poste déplace la question que posait déjà l’accord de Douala. Dans un portefeuille agricole garanti, il s’agit de partager le risque pour rendre davantage de dossiers finançables. Dans le crédit numérique, il faut aussi décider, à partir de données qui peuvent être incomplètes, à qui proposer un prêt, pour quel montant et selon quel échéancier. La distribution sur mobile donne à ces choix une portée bien plus large.
Du contrôle interne à la direction d’une institution
Sandrine Ziwa commence en 2001 comme agente d’exploitation au Crédit Mutuel Cameroun. Elle passe par le contrôle interne, puis par la comptabilité et la finance, avant de devenir directrice administrative et financière et d’accéder à la direction générale adjointe en 2014. Dans le rapport annuel 2022 du groupe Advans, elle revient sur cette progression et sur son passage dans le conseil en gestion stratégique entre 2017 et 2018. En 2019, elle entre au comité exécutif d’Advans Cameroun à la direction administrative et financière. Deux ans plus tard, elle devient la première femme à occuper la direction générale adjointe de la filiale, selon l’établissement.
Cette trajectoire lui donne une lecture du crédit qui commence avec les opérations et se poursuit jusqu’au bilan. Le contrôle interne apprend à repérer les écarts entre une procédure et son application. La direction financière oblige à en mesurer les conséquences sur les comptes et la liquidité. La direction générale, elle, doit décider à quel rythme développer les prêts, avec quelles équipes et à quelles conditions. Ces arbitrages prennent une dimension particulière dans un établissement qui collecte l’épargne tout en finançant des commerçants, des artisans et des petites entreprises.
Le conseil d’administration d’Advans Cameroun lui confie la direction générale par intérim à compter du 2 janvier 2026. L’établissement fixe alors parmi ses priorités la performance opérationnelle, la gestion des risques et la conformité. Le 16 janvier, à Yaoundé, Ziwa rencontre les responsables du réseau d’agences pour examiner les résultats commerciaux et opérationnels de 2025 et préparer la feuille de route de 2026.
À la clôture de 2025, le groupe publie pour sa filiale camerounaise un portefeuille brut de prêts de 56,5 millions d’euros et un taux de portefeuille à risque à plus de 30 jours de 6,03 %. Son intérim s’achève le 3 juillet.
Au Cameroun, le mobile a ouvert un canal de distribution
En 2023, déjà, Ziwa participe avec la direction d’Advans Cameroun à une séance de travail chez MTN Cameroon sur les possibilités de coopération autour de la transformation numérique de la microfinance. Selon l’enquête Global Findex de la Banque mondiale, 55,1 % des Camerounais de 15 ans et plus couverts par l’enquête détenaient un compte de mobile money en 2024, tandis que 10,1 % déclaraient avoir emprunté auprès d’un prestataire formel au cours des douze mois précédents. Le périmètre de l’enquête excluait des zones et de petits quartiers représentant 21 % de la population. Ces données donnent un ordre de grandeur du décalage entre la diffusion d’un moyen de paiement et le recours au crédit formel.
Optasia, cotée à la Bourse de Johannesburg, a lancé en 2025 de nouvelles solutions de microfinancement au Cameroun, au Ghana et en République du Congo. Dans son modèle, les opérateurs et les fournisseurs de portefeuilles mobiles donnent accès aux clients et à certaines données d’usage, les institutions financières partenaires apportent les fonds nécessaires aux prêts et Optasia fournit les outils d’évaluation du risque et de décision de crédit. Des historiques de transactions peuvent éclairer le dossier d’un client qui a peu d’antécédents bancaires. Leur interprétation reste décisive. Un portefeuille très actif peut, par exemple, servir à encaisser les ventes d’un commerce dont la marge disponible pour rembourser est faible.
Le défi régional se jouera dans les conditions du prêt
Chez Optasia, l’expérience de Ziwa est particulièrement pertinente dans la relation avec les institutions financières partenaires. Un opérateur peut ouvrir l’accès à une vaste clientèle. Pour qu’un prêteur s’engage durablement, il doit savoir comment sont fixés les montants, quels signaux déclenchent une révision des règles d’octroi et qui prend en charge une réclamation. Ces décisions touchent autant à l’économie d’un partenariat qu’à la protection de l’emprunteur. Elles devront aussi tenir compte du cadre réglementaire et des habitudes de paiement propres à chaque marché.
Pour un commerçant qui emprunte afin de renouveler son stock, la valeur du prêt dépend du coût total et de la possibilité de rembourser après les ventes. Pour l’établissement qui le finance, elle dépend de la capacité à répéter l’opération en gardant un portefeuille sain. Chez Advans, Ziwa a exercé des responsabilités qui couvrent ces deux dimensions, du contrôle des opérations à la conduite du réseau d’agences. Chez Optasia, le test sera de traduire cette connaissance des emprunteurs en règles d’octroi qui tiennent compte de leurs revenus et du moment où ils les encaissent.
Oswald M