Guy-Martial Awona, du risque bancaire à l’influence régionale
Directeur général d’Orabank Togo et président de la fédération bancaire de l’UEMOA, le Camerounais a construit son autorité au croisement du crédit, de la direction de filiales et de la représentation professionnelle.
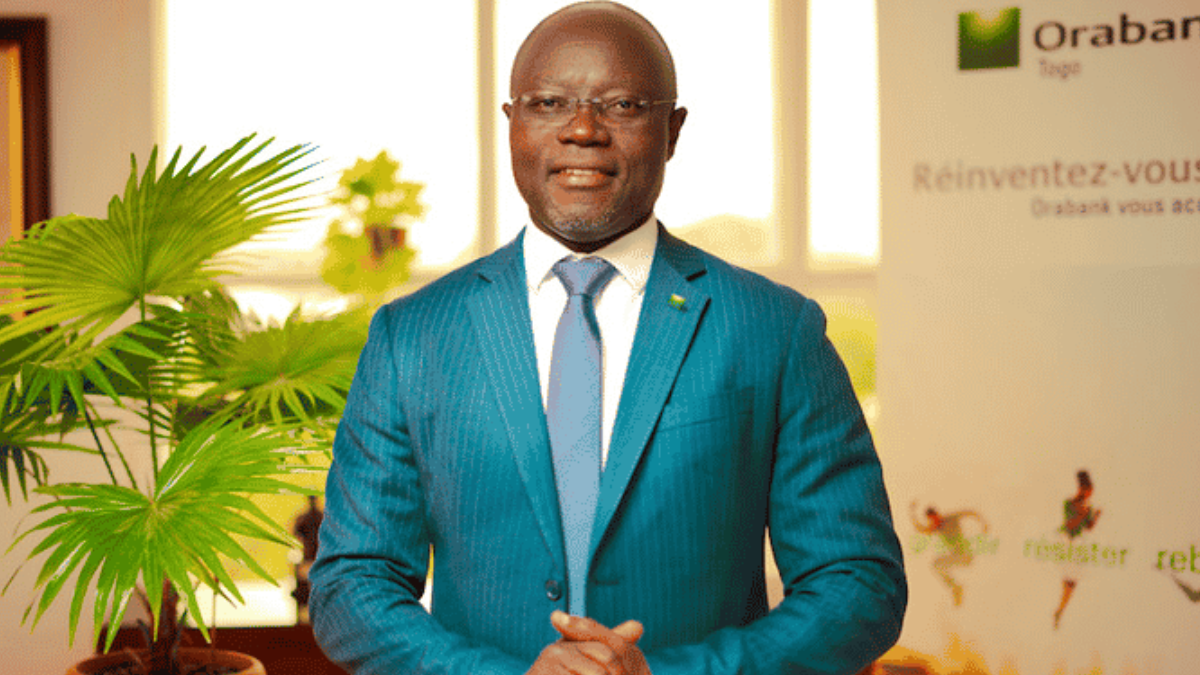
Directeur général d’Orabank Togo et président de la fédération bancaire de l’UEMOA, le Camerounais a construit son autorité au croisement du crédit, de la direction de filiales et de la représentation professionnelle. Son parcours éclaire une question centrale pour la finance africaine : comment élargir le financement de l’économie sans fragiliser les institutions qui le portent ?
À Lomé, Guy-Martial Awona exerce deux responsabilités dont les intérêts se rejoignent sans jamais se confondre. À la direction générale d’Orabank Togo, il doit défendre les équilibres d’un établissement commercial. À la présidence de la Fédération des associations professionnelles des banques et établissements financiers de l’UEMOA, il porte la parole d’une profession confrontée au financement des entreprises, à la mobilisation des ressources et à la transformation numérique. Entre ces deux fonctions se dessine son changement d’échelle : le banquier camerounais est devenu un interlocuteur de l’architecture financière ouest-africaine.
Élu à la tête de la FAPBEF-UEMOA le 4 mars 2025, pour un mandat de deux ans, il a succédé au Sénégalais Boccar Sy. Cette responsabilité prolonge une trajectoire acquise dans plusieurs marchés africains. Elle lui impose aussi une discipline nouvelle : formuler des positions communes entre des établissements concurrents, dont les contraintes et les modèles économiques diffèrent. La capacité à diriger une banque y rencontre l’art de construire un accord.
Le crédit comme école du pouvoir
Son parcours s’est d’abord construit au contact de la matière première du métier bancaire : la qualité des engagements. Après une formation en gestion à l’Université catholique d’Afrique centrale et un troisième cycle en finance à Lille, il travaille en France dans la trésorerie et le conseil financier. De retour au Cameroun en 2000, il exerce dans la relation entreprises, avant de rejoindre un groupe panafricain où il progresse dans l’analyse du crédit et la direction des risques. Il devient directeur général adjoint de la filiale camerounaise en 2008.
Cette progression explique la cohérence de son profil. Le responsable des risques apprend à regarder derrière les chiffres présentés : la solidité d’une trésorerie, la dépendance à quelques clients, la capacité réelle de remboursement. Lorsqu’il accède à la direction générale, cette lecture devient un instrument d’allocation du capital. La question dépasse alors l’acceptation ou le refus d’un dossier : elle porte sur les conditions permettant à une relation commerciale de rester viable pour les deux parties.
Pour les entreprises, l’enjeu est tangible. Un crédit mal calibré peut compromettre le projet qu’il devait soutenir ; une prudence excessive peut priver une activité solide de moyens de croissance. La trajectoire d’Awona place cette tension au centre de ses responsabilités.
La mobilité africaine comme apprentissage stratégique
Il prend ensuite des responsabilités de direction au Cap-Vert et à São Tomé-et-Príncipe, avant un passage à la tête de Banque Atlantique Togo. Il rejoint Orabank au Gabon en 2015, puis la direction générale d’Orabank Togo en avril 2018. Cette succession de marchés constitue davantage qu’une géographie de carrière. Elle confronte un dirigeant à des économies de tailles différentes, à des structures de clientèle distinctes et à des environnements monétaires qui ne se pilotent pas à l’identique.
Le passage de l’Afrique centrale à l’Afrique de l’Ouest donne ainsi de l’épaisseur à son expérience. On peut exporter une méthode d’analyse, une exigence de contrôle ou une organisation commerciale. On ne peut transposer mécaniquement la manière de collecter l’épargne, de distribuer le crédit ou de négocier avec les acteurs économiques. Sa carrière s’est développée sur cette frontière entre standards communs et adaptation locale.
Les chiffres d’une banque et les limites de leur lecture
Les données publiées par Orabank Togo donnent une mesure du périmètre placé sous sa responsabilité. Au 31 décembre 2024, l’établissement affichait un total de bilan de 870,5 milliards de FCFA, un produit net bancaire de 36,2 milliards et un bénéfice net de 6,144 milliards, en hausse de 32 % sur un an. La banque présentait également un réseau de 39 agences et environ 500 collaborateurs. Ce sont des résultats institutionnels, produits par une organisation et sa gouvernance, auxquels le directeur général doit donner une direction.
Leur interprétation demande pourtant de la précision. Une progression du bénéfice ne renseigne pas, à elle seule, sur la solidité future du portefeuille. Orabank Togo mentionne, pour 2024, une amélioration du coût du risque liée à la baisse des provisions. L’augmentation du résultat doit donc se lire avec la qualité des créances et la récurrence des revenus. C’est sur cet ensemble que se mesure la performance d’un dirigeant issu des métiers du risque : maintenir la capacité de financer tout en protégeant l’établissement contre les déséquilibres différés.
Porter une profession au-delà de sa banque
Sa présidence de la FAPBEF-UEMOA déplace cette réflexion vers le fonctionnement du système bancaire. Lors de son élection, les travaux du conseil fédéral portaient notamment sur les difficultés de mobilisation des ressources et l’amélioration de l’accès au financement. Le sujet engage directement la transformation des dépôts en crédits : les banques doivent disposer de ressources adaptées aux durées et aux risques des projets qu’elles accompagnent.
L’actualité de 2026 ajoute une autre dimension. À l’occasion du forum régional de la fédération, organisé les 23 et 24 septembre à Dakar, Awona s’est exprimé sur l’intelligence artificielle, la concurrence des fintechs et le financement des PME. Pour lui comme pour ses pairs, l’enjeu dépasse l’adoption d’outils. Une technologie doit améliorer la connaissance du client, la qualité du service ou la maîtrise des risques pour produire un effet économique durable.
La portée de son parcours tient à cette articulation des niveaux de décision. Formé à examiner les engagements, devenu responsable d’établissements puis représentant régional de la profession, Guy-Martial Awona se trouve désormais au point où la prudence bancaire doit rencontrer les besoins de transformation de l’économie. Son influence se jugera à la capacité de faire avancer cette rencontre : ouvrir des possibilités de financement, renforcer la confiance et donner une traduction opérationnelle aux ambitions collectives.
Mérimé Wilson