Afriland First Bank porte son capital à 110 milliards de FCFA : le choix de la puissance avant Horizon 2030
En portant son capital social de 50 à 110 milliards de FCFA, Afriland First Bank ne procède pas à un simple ajustement comptable.
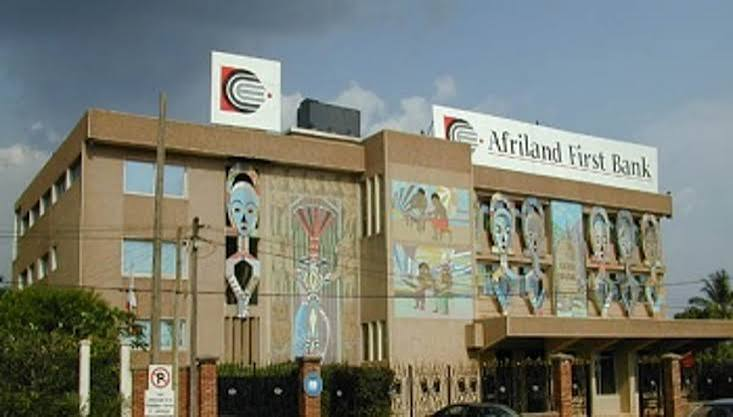
En portant son capital social de 50 à 110 milliards de FCFA, Afriland First Bank ne procède pas à un simple ajustement comptable. La première banque du marché camerounais sur plusieurs indicateurs consolide l’un des marqueurs les plus visibles de sa puissance financière au moment où le secteur bancaire de la CEMAC entre dans une phase de transformation accélérée. Derrière les 60 milliards supplémentaires se dessine une stratégie : sécuriser les fondations avant d’accélérer sur le financement de l’économie, la digitalisation et les ambitions régionales.
Il y a des décisions qui valent davantage par le signal qu’elles envoient que par leur seule traduction comptable. Celle annoncée le 5 novembre 2026 par Afriland First Bank appartient à cette catégorie.
Le Conseil d’administration et la Direction générale de l’établissement ont officialisé le passage du capital social de la banque de 50 milliards à 110 milliards de FCFA, soit une augmentation de 60 milliards et une progression de 120 %. L’opération, décidée par les instances de gouvernance de la banque, a reçu l’autorisation de la Commission bancaire de l’Afrique centrale, la COBAC.
À première vue, le chiffre suffit à retenir l’attention. Dans le paysage financier camerounais, un capital social de 110 milliards de FCFA place Afriland dans une catégorie où peu d’établissements peuvent aujourd’hui se projeter.
Mais la véritable portée de l’opération se situe ailleurs.
60 milliards issus de la banque elle-même
L’augmentation a été réalisée par incorporation de réserves.
La nuance est fondamentale.
Afriland First Bank ne fait pas entrer 60 milliards de FCFA de liquidités nouvelles dans ses caisses. Elle transforme une partie des réserves accumulées au fil des exercices en capital social. Autrement dit, la banque convertit une richesse déjà constituée dans ses fonds propres en capital juridiquement inscrit au cœur de sa structure financière.
C’est précisément ce qui donne à l’opération une lecture particulière.
Une augmentation de capital financée par de nouveaux investisseurs aurait raconté une histoire de levée de fonds. Une incorporation de réserves raconte d’abord une histoire d’accumulation interne de valeur.
Elle signifie qu’au fil de son développement, l’établissement a été capable de constituer des réserves suffisamment importantes pour en immobiliser 60 milliards supplémentaires dans son capital.
La distinction est également essentielle sur le plan prudentiel : l’opération ne signifie pas mécaniquement que les fonds propres réglementaires de la banque augmentent de 60 milliards puisque les réserves incorporées pouvaient déjà entrer dans leur composition. Elle rend en revanche beaucoup plus visible la profondeur de la base capitalistique de l’établissement et inscrit durablement ces ressources dans son architecture financière.
C’est une démonstration de permanence.
La capitalisation d’un leader
Cette opération intervient surtout dans une banque qui n’est plus simplement un acteur important du marché camerounais.
Afriland First Bank en est devenue l’une des institutions dominantes.
Les statistiques officielles sur l’exercice 2024 plaçaient la banque en tête du marché camerounais avec environ 18,6 % des dépôts bancaires. Elle occupait également la première place sur le crédit, avec près de 23 % des volumes accordés, seule banque du pays à dépasser alors le seuil de 1 000 milliards de FCFA de crédits.
Les données disponibles sur 2025 confirment une banque désormais installée à une échelle exceptionnelle pour le marché camerounais. Afriland a communiqué un total de bilan de l’ordre de 2 550 milliards de FCFA sur l’exercice, ainsi qu’une forte activité de financement de l’entreprise privée.
Cette dimension change la lecture du passage à 110 milliards de capital.
Pour une institution financière dont le bilan se mesure désormais en milliers de milliards de FCFA, renforcer le socle capitalistique ne relève plus seulement de la conformité. C’est une question de capacité stratégique.
Plus une banque grandit, plus la question de la qualité de son capital, de sa gestion des risques, de sa liquidité et de sa capacité à absorber des chocs devient centrale. La COBAC elle-même souligne depuis plusieurs années l’importance des fonds propres, de la maîtrise des concentrations de risques et de la solidité des bilans dans un système bancaire régional devenu beaucoup plus important et complexe. À fin 2024, les banques de la CEMAC concentraient près de 25 000 milliards de FCFA d’actifs.
Afriland dimensionne donc progressivement son capital à la taille que son activité a atteinte.
Un message adressé au marché
Il serait pourtant réducteur de considérer cette décision uniquement sous l’angle prudentiel.
Dans la banque, le capital est aussi un langage.
Il parle aux déposants. Aux entreprises. Aux investisseurs institutionnels. Aux banques correspondantes. Aux partenaires internationaux. Aux États. Aux régulateurs.
Un établissement qui accroît fortement son capital social en mobilisant ses propres réserves envoie un message de confiance dans sa trajectoire.
C’est également un signal de la volonté des actionnaires de privilégier la consolidation de l’institution plutôt qu’une distribution maximale des ressources accumulées. Le communiqué d’Afriland insiste d’ailleurs explicitement sur cet engagement des actionnaires à accompagner la croissance de la banque et ses ambitions au Cameroun comme dans l’espace CEMAC.
Dans une industrie où la confiance constitue littéralement une matière première, ce type de décision compte.
D’autant plus qu’Afriland évolue désormais à l’échelle d’une institution dont les décisions dépassent son seul bilan.
Lorsque la première banque d’un marché renforce substantiellement son capital, elle modifie aussi, indirectement, les standards de comparaison de ses concurrents.
Le véritable enjeu : transformer cette puissance en financement
Reste une question essentielle.
Que fera Afriland de cette puissance financière ?
Le capital n’est jamais une fin en soi. La pertinence économique d’une banque se mesure à sa capacité à transformer l’épargne collectée et sa solidité financière en financement productif.
Sur ce terrain, Afriland occupe déjà une position particulière.
En contrôlant près du quart du crédit bancaire camerounais en 2024, l’établissement est devenu un acteur dont les arbitrages peuvent influencer directement la capacité d’investissement des entreprises camerounaises.
Industrie, infrastructures, agriculture, commerce, PME, grands groupes, États : la question devient donc celle de l’allocation de cette puissance.
C’est probablement là que se jouera une partie de la prochaine bataille bancaire camerounaise. Le marché n’a plus seulement besoin de banques capables de collecter massivement l’épargne. Il a besoin d’institutions capables de transformer cette épargne en capital patient, en crédit d’investissement, en financement structuré et en solutions capables d’accompagner l’émergence d’entreprises de taille continentale.
Afriland revendique précisément cette ambition.
Horizon 2030 en ligne de mire
L’augmentation de capital intervient dans le cadre du plan « First Bank Horizon 2030 – cap sur la digitalisation ».
Dans son communiqué, la banque place trois priorités au centre de cette trajectoire : la transformation digitale, la qualité du service et l’accompagnement des projets de ses clients.
L’association entre capitalisation et digitalisation n’est pas fortuite.
Le métier bancaire change rapidement. Les établissements historiques affrontent désormais simultanément la concurrence des banques traditionnelles, des établissements panafricains, des fintechs, des opérateurs de mobile money et d’une nouvelle génération de solutions de paiement.
La taille du bilan ne garantit donc plus, à elle seule, le leadership de demain.
Il faudra investir dans les infrastructures technologiques, la cybersécurité, les données, l’intelligence artificielle, les interfaces clients, l’automatisation des processus, la conformité et l’expérience digitale.
La bataille du capital bancaire précède ainsi une autre bataille : celle de la technologie.
Avec Horizon 2030, Afriland semble avoir compris que sa domination historique sur les dépôts et le crédit devra désormais être prolongée par une domination sur l’expérience bancaire.
De banque camerounaise à institution financière régionale
Il existe enfin une lecture plus large.
Afriland First Bank n’est plus uniquement confrontée au défi de conserver sa première place au Cameroun. Son véritable horizon est régional.
La banque fait explicitement référence au développement de ses activités dans l’espace CEMAC et réaffirme sa volonté d’accompagner les initiatives publiques et privées contribuant au développement économique du Cameroun et des autres États de la sous-région.
À cette échelle, les besoins sont immenses.
La CEMAC doit financer ses infrastructures, son industrialisation, sa transformation énergétique, son agriculture, ses PME et la montée en puissance de champions privés capables de franchir les frontières nationales.
Les banques capables de mobiliser plusieurs centaines de milliards de FCFA, de structurer des opérations complexes et de supporter des engagements importants disposeront d’un avantage considérable.
C’est ici que les 110 milliards de FCFA prennent tout leur sens.
Ils ne constituent pas simplement le nouveau chiffre inscrit au capital d’Afriland First Bank.
Ils témoignent du changement d’échelle d’une institution qui, partie du Cameroun, ambitionne depuis longtemps de participer à la construction d’une puissance financière africaine.
Le plus important commencera désormais après l’annonce.
Car lorsqu’un leader renforce aussi fortement ses fondations, le marché attend nécessairement de voir jusqu’où il entend construire.
Mérimé Wilson