Elias Pungong et la bataille pour la valeur des minerais africains
Lors de la dédicace de Mining the Future à Yaoundé, l’ancien associé de PwC et d’EY a défendu une ambition précise pour l’Afrique.
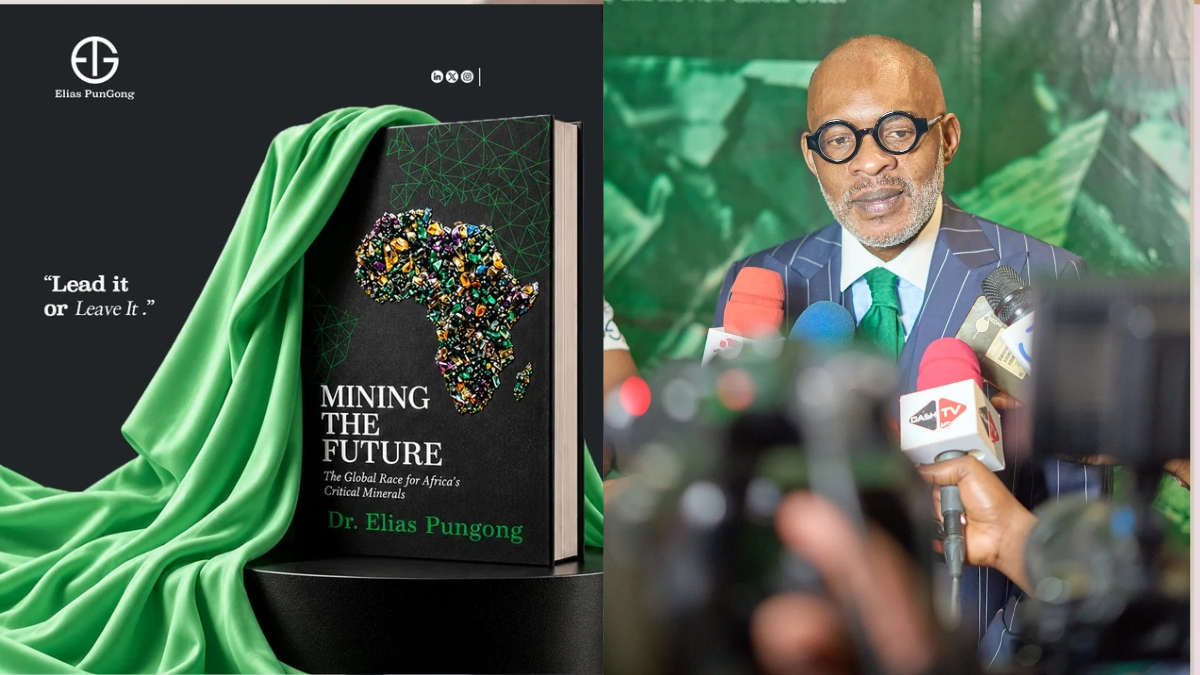
Lors de la dédicace de Mining the Future à Yaoundé, l’ancien associé de PwC et d’EY a défendu une ambition précise pour l’Afrique. Le continent doit transformer une part plus importante des minerais qu’il extrait. Son parcours de conseiller et d’investisseur donne du poids à cette proposition. Il en révèle aussi la difficulté, depuis l’obtention d’un titre minier jusqu’au financement d’une usine.
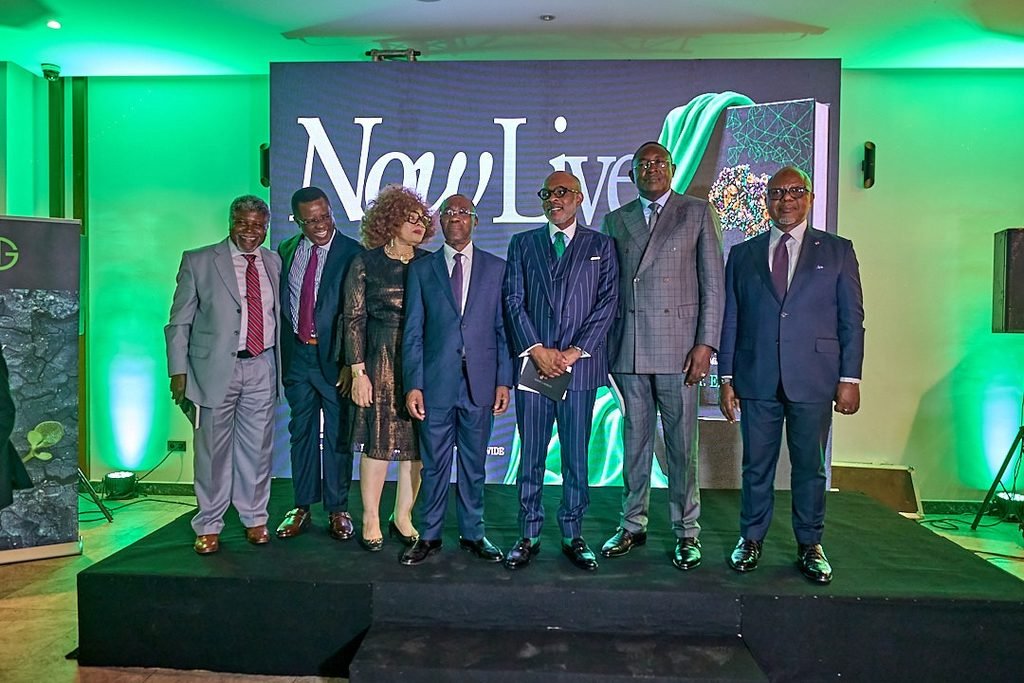
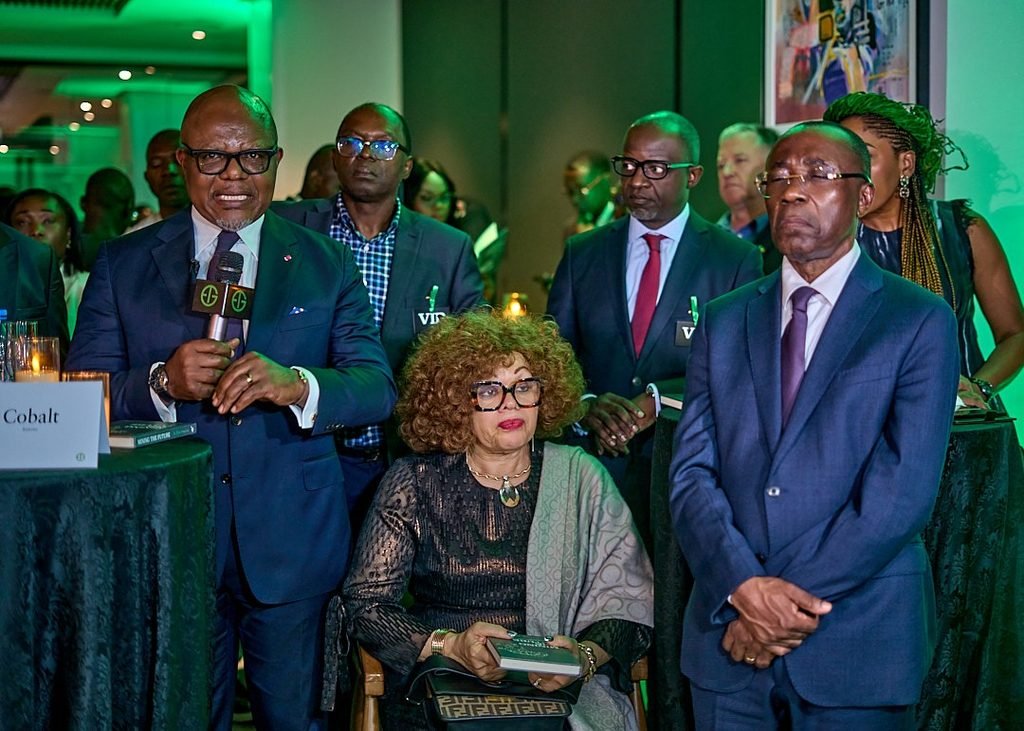
Le 4 novembre 2026, à Yaoundé, Elias Pungong a présenté un livre dont la question pourrait figurer à l’ordre du jour de chaque négociation minière africaine. Une fois le minerai vendu, quelle part de la valeur restera dans le pays qui l’a extrait ? Autour de l’auteur, on a noté parmi les personnalités la présence de Fuh Calistus Gentry, ministre par intérim des Mines, de l’Industrie et du Développement technologique, et de Paul Tasong, ministre délégué chargé de la planification, ainsi que de représentants d’entreprises et d’investisseurs. Les fonctions réunies à cette dédicace disent ce qu’exige une politique industrielle. L’administration des mines, les responsables de la planification et ceux qui engagent le capital doivent s’accorder longtemps avant la première tonne produite.
Dans Mining the Future: The Global Race for Africa’s Critical Minerals, Dr. Pungong relie l’essor des batteries, des véhicules électriques et des technologies renouvelables à une décision sur laquelle les pays producteurs peuvent peser. Où se feront les opérations de transformation ? Il plaide pour des cadres juridiques solides, une coopération entre pays africains et des formations adaptées aux procédés industriels. Une usine peut créer des emplois dès sa construction. La maîtrise d’un procédé se juge des années plus tard, à la capacité des équipes locales à piloter, entretenir et adapter les équipements.
Une expertise acquise au plus près des transactions
La légitimité du Dr. Pungong dans ce débat tient d’abord à son métier. Formé aux statistiques mathématiques à Oxford et membre de l’Institute of Chartered Accountants in England and Wales, il a passé quatorze ans chez PwC. Il y a fait partie de l’équipe de direction africaine et dirigé l’activité en Afrique subsaharienne francophone. Chez Ernst & Young, il a pris la responsabilité du pétrole et du gaz pour l’Afrique, avec un périmètre mêlant audit et conseil transactionnel. Tytan African Resources, qui le présente comme administrateur, situe ses responsabilités sectorielles chez EY dans dix-neuf pays d’Afrique subsaharienne. En janvier 2014, le gouvernement britannique documentait déjà une intervention du Dr. Pungong et de son équipe d’EY à Douala sur l’incidence des avantages fiscaux pour les entreprises.
Cet apprentissage importe parce qu’un investissement extractif se décide sur la durée. Une variation des coûts d’électricité, une redevance calculée sur le chiffre d’affaires ou un retard de deux ans peuvent changer l’équilibre financier d’un projet. Le conseiller apprend à lire ces clauses du point de vue de l’investisseur. Le responsable public doit, lui, en mesurer les effets sur les recettes, les emplois et l’investissement. Dr. Pungong a occupé des fonctions qui l’ont exposé à ces deux raisonnements. Dr. Elias Pungong est par ailleurs consul honoraire du Royaume-Uni à Douala et président de la Chambre de commerce Royaume-Uni–Cameroun.
Son passage au conseil d’African Potash en 2015 donne une autre dimension à ce parcours. La société travaillait sur le projet de potasse de Lac Dinga, en République du Congo, et voulait se développer dans les engrais. Le dossier soulevait une question de stratégie que l’on retrouve dans les minerais critiques. Extraire une matière première, la transformer et atteindre les acheteurs mobilisent des métiers différents. La valeur d’une intégration se mesure aux marchés qu’elle permet de servir et aux coûts qu’elle ajoute à chaque étape.
Au Cameroun, Dr. Pungong a aussi pris des positions au capital. Un prospectus de Technology Minerals publié en 2021 retrace l’accord conclu avec Onshore Energy en janvier 2019 autour de Cameroon Cobalt et de Lion Resources, deux sociétés qu’il détenait alors et qui portaient des droits d’exploration du cobalt et du nickel. Onshore Energy a acquis une première participation de 51 % dans Cameroon Cobalt en octobre 2019. Les sociétés ont ensuite laissé expirer les anciens titres et de nouvelles demandes étaient encore en instance à la date du prospectus. L’épisode donne une mesure de ce qui sépare une transaction sur des actifs d’exploration d’une mine capable de livrer à un acheteur.
Ce que le raffinage change dans le rapport de force
L’Agence internationale de l’énergie mesure la concentration du secteur à un stade souvent moins visible que l’extraction. Dans son rapport 2026, elle indique qu’en 2025 le premier pays raffineur représentait en moyenne 72 % de la production raffinée pour les minerais suivis dans cette comparaison, hors terres rares, contre 70 % en 2023. Cette concentration aide à comprendre l’enjeu du livre. Un pays qui produit le minerai mais dispose de peu d’acheteurs capables de le traiter négocie dans un marché étroit. Une capacité de traitement exploitable à un coût compétitif peut élargir ses débouchés, tandis qu’une usine dépendante d’un seul acheteur peut reconduire cette dépendance après la transformation.
Il faut alors préciser ce que recouvre le mot transformation. Un concentrateur sépare une partie de la matière sans valeur commerciale et prépare un produit plus riche en métal. Le raffinage pousse la purification jusqu’à des spécifications fixées par l’acheteur. La fabrication d’un composant de batterie ajoute des exigences de régularité, de volume et de qualification du produit. Pour le Cameroun, le projet distinct de Nkamouna, dans l’Est, rend ce choix tangible. Aeternum Resources a évoqué une unité qui produirait sur place un concentré de cobalt, de nickel et de manganèse destiné à l’exportation. Dans son rapport trimestriel déposé en novembre, l’entreprise indiquait que l’acquisition de la société porteuse du projet restait à finaliser. Même au premier stade de traitement, le passage au chantier dépend de décisions sur le titre, le capital et le procédé. [10]
L’évolution des technologies oblige aussi à choisir les investissements avec discipline. L’Agence internationale de l’énergie relève que l’adoption rapide des batteries lithium-fer-phosphate, dont la cathode ne contient pas de cobalt, a modéré ses perspectives de demande de ce métal à l’horizon 2040. Un investisseur qui dimensionne une usine doit donc travailler à partir d’un produit que des clients sont prêts à acheter, avec des volumes et des prix plausibles dans plusieurs scénarios. À l’échelle régionale, la République démocratique du Congo et la Zambie ont engagé un projet de zone économique transfrontalière pour la filière des batteries. L’intérêt économique de cette démarche tient à la possibilité de réunir des approvisionnements et des équipements industriels que chaque marché pourrait avoir du mal à financer seul.
Le modèle du Dr. Pungong à la lumière de son livre
Dr. Pungong est désormais en mesure de mettre ces idées à l’épreuve comme cofondateur et président du conseil d’Africa Critical Minerals Corporation. Basée aux États-Unis, la société dit vouloir détenir des participations de long terme aux côtés de partenaires africains et faire intervenir des industriels, des fournisseurs de technologie et des financeurs. Le 26 octobre, neuf jours avant la dédicace, ACMC et la société américaine Scepter ont annoncé un protocole d’accord pour combiner données satellitaires, géologiques et géospatiales afin de mieux sélectionner des cibles d’exploration, à valider ensuite sur le terrain. L’accord porte sur la recherche et l’évaluation des projets. La société présente son portefeuille comme étant en cours de constitution.
La démarche donne un objet précis à la discussion ouverte à Yaoundé. Un acheteur international peut aider à financer une mine en s’engageant à en acheter la production sur plusieurs années. Les conditions de cet engagement déterminent alors une part de la valeur qui restera dans le pays producteur. Le contrat peut fixer le prix de référence, les déductions liées à la qualité du produit et la destination des volumes. Les accords d’investissement peuvent, eux, définir les étapes de traitement sur place et les moyens consacrés à la formation. C’est dans ces clauses que les intérêts d’un État producteur et ceux d’un partenaire industriel se négocient.
La question que son livre adresse aux États et aux industriels s’applique dès lors à sa propre société. Lorsqu’ACMC annoncera un projet suffisamment avancé, son plan de financement permettra de voir quelle étape de transformation sera réalisée sur le continent. L’actionnariat dira quelle part du projet reviendra aux partenaires africains. Et les engagements de formation auront une portée mesurable si les contrats précisent quels postes techniques les équipes locales pourront occuper après la mise en service. Dr. Pungong a consacré une partie de sa carrière à examiner la faisabilité de tels investissements. Son livre donne désormais aux pays producteurs des raisons d’exiger que ces engagements figurent dans les contrats.
Mérimé Wilson